Domain easywebsites.de kaufen?
Wir ziehen mit dem Projekt
easywebsites.de um.
Sind Sie am Kauf der Domain
easywebsites.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain easywebsites.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
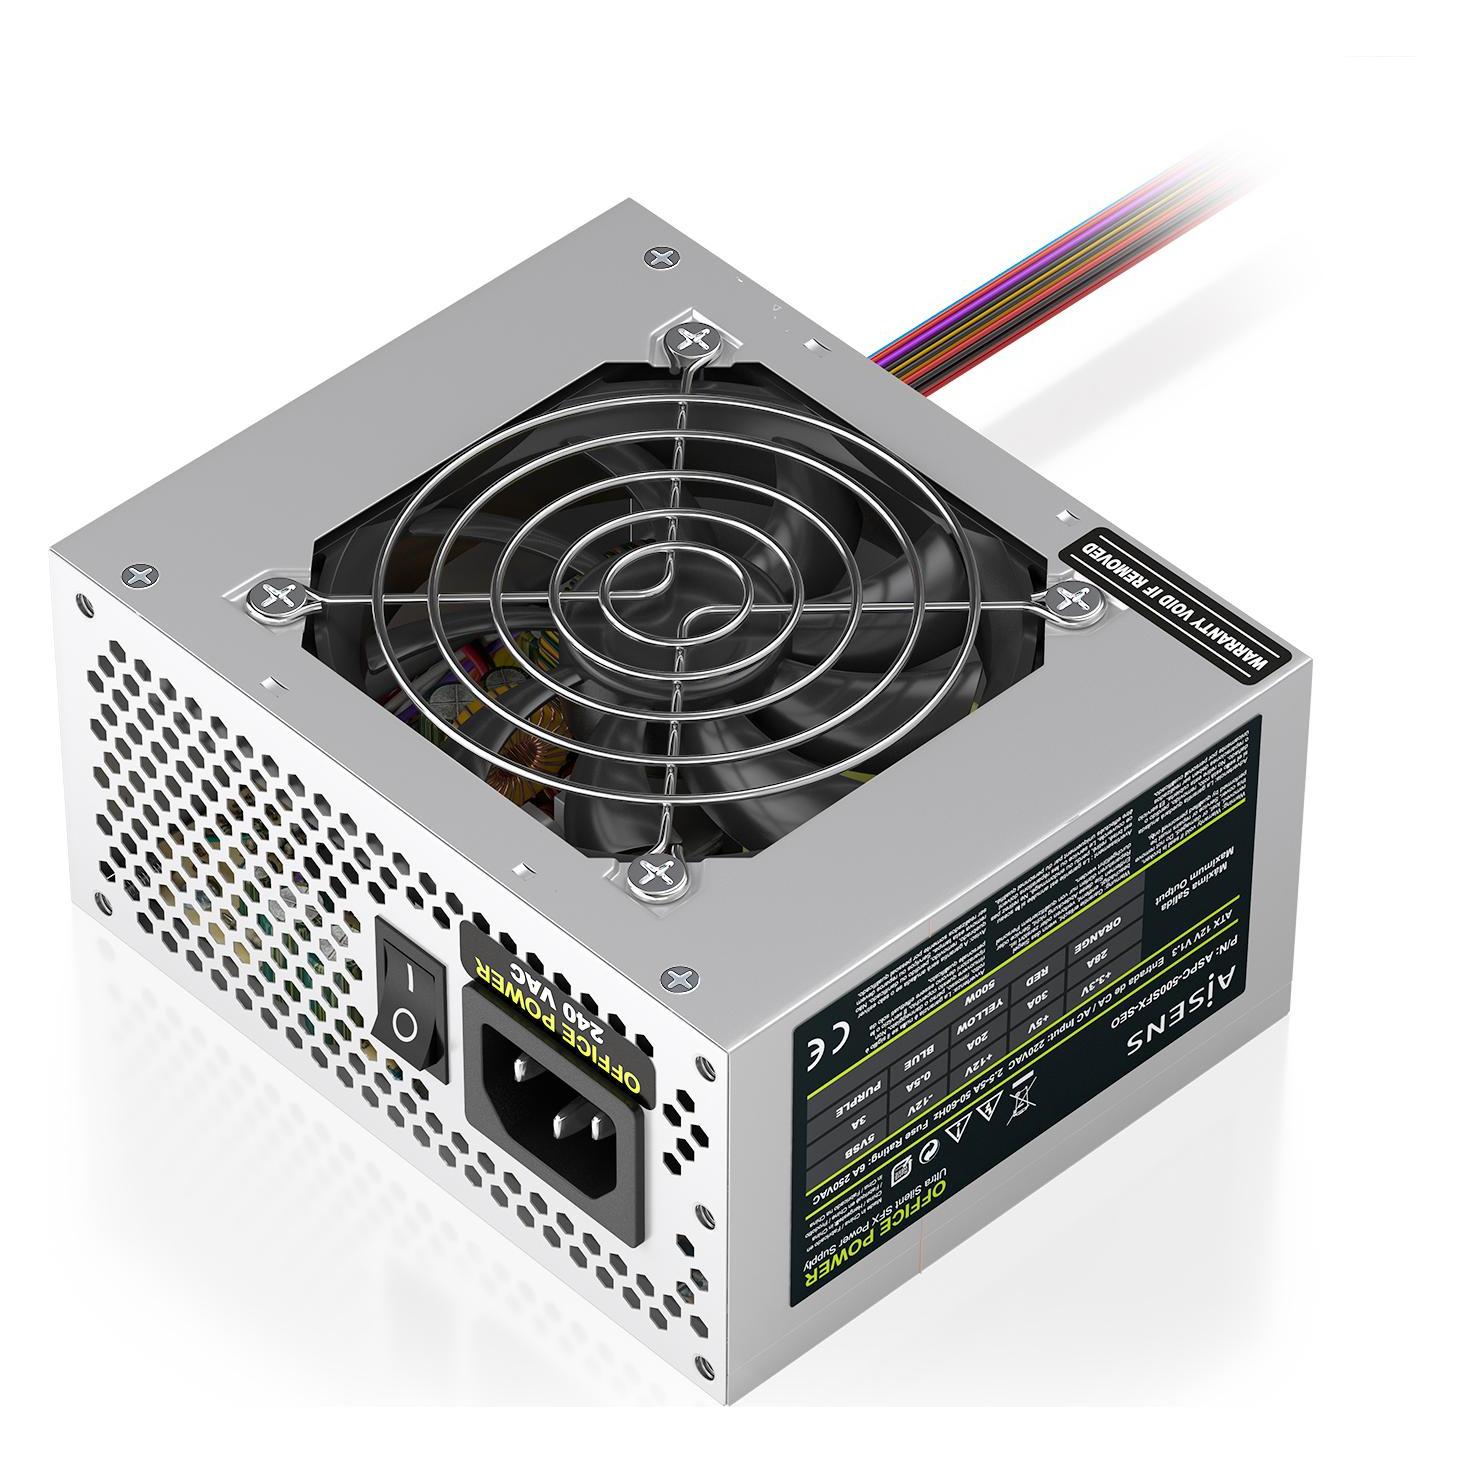
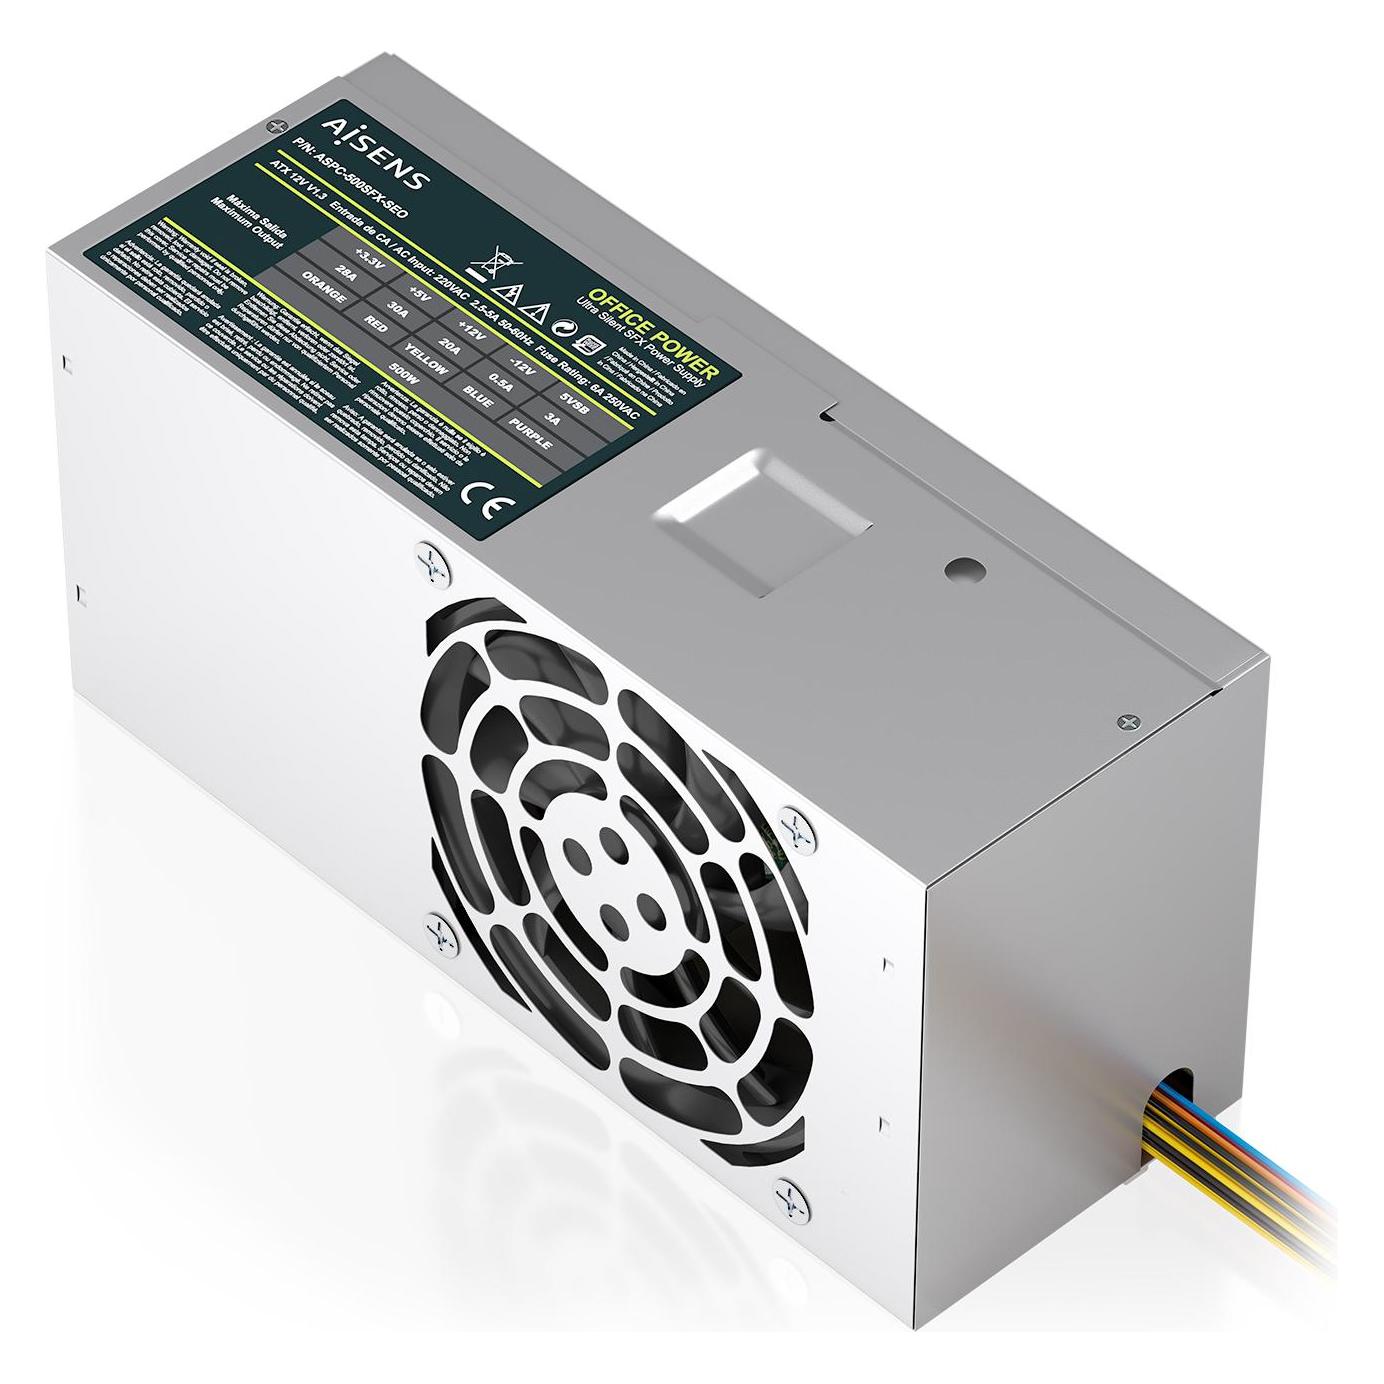
Samsung MagicINFO Hosting Remote ManagementLizenz bietet zentrale Fernverwaltung für Samsung Digital Signage und ermöglicht die Fernüberwachung von Geräten mit 24/7 NOC-Bundling. Samsung MagicINFO Hosting Remote Management ist eine Netzwerksoftware-Fernverwaltungslizenz, die Vor-Ort-Besuche und Serviceeinsätze eliminieren soll, indem sie zentralen Remote-Service und Monitoring bereitstellt, mit Plattform-Synchronisierung mit Ihrem Unternehmens-CRM für einen vollständigen Überblick über Hardware und Bildschirminhalte. Produkttyp: Lizenz Kategorie: Netzwerksoftware - System- und Fernadministration Bundling: 24/7 NOC Lizenzierung: 1 Lizenz Zentraler Remote-Service zur Geräteüberwachung Synchronisiert mit dem Unternehmens-CRM für Hardware- und Inhaltsübersicht Unterstützt effiziente Abläufe, indem Signage-Hardware und angezeigte Inhalte von einer zentralen Lösung aus sichtbar und verwaltbar bleiben.221,22 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
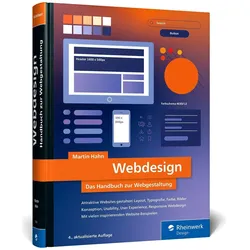
Webdesign, Fachbücher von Martin Hahn150 Millisekunden – das ist die durchschnittliche Zeit, die Sie haben, um einen Benutzer davon zu überzeugen, dass der Besuch Ihrer Website lohnenswert ist. Dieses Buch vermittelt Ihnen die Designprinzipien, um diese Herausforderung zu meistern! Es führt Sie über 694 Seiten und behandelt alle wichtigen Fragen zur Erstellung einer modernen und ansprechenden Website. Sie erfahren, worauf Sie bei der Auswahl von Schriftarten, der Verwendung von Farben und der Integration verschiedener Medien, beim Entwerfen von Layouts und Navigationsmenüs sowie beim Verständnis der Aspekte, die im Konzeptionsprozess berücksichtigt werden müssen, achten sollten. Sie erhalten konkrete Tipps, wie Sie effektiv mit Designraster arbeiten, verschiedene Website-Elemente koordinieren und jeder Website mit den richtigen Akzenten einen einzigartigen Charakter verleihen können. Martin Hahn zeigt Ihnen auch, welche technischen Aspekte Sie in Ihrem Design berücksichtigen sollten und wie Sie ästhetische Anforderungen mit der Benutzerfreundlichkeit in Einklang bringen. Denn nicht alles, was gut aussieht, ist im Web umsetzbar. Das Buch behandelt ausserdem Informationsarchitektur, Barrierefreiheit und responsives Webdesign. Selbstverständlich werden HTML5 und CSS3 verwendet. Grundkenntnisse in HTML und CSS sind erforderlich. Dies ist ein Buch für alle, die schon immer wussten, dass Technologie allein nicht alles ist. Inhalt: Konzeption und Planung Ideenfindung Website-Konzeption Projektmanagement, Briefing Moodboards, Wireframes, interaktive Prototypen Prinzipien guten Designs Designprinzipien Farbenlehre und Farbwirkung Farben im Web, Retina-Displays Proportionen, Weissraum Typografie und Web-Schriften Grafiken, Bilder, Icons Webdesign-Stile, Web-Trends Layout und Raster Informationsarchitektur CSS-Layout und Rastersysteme Positionierung und Gewichtung Goldener Schnitt, Above the Fold Navigation und Interaktion Haupt-, Unter-, Meta-Navigation Header, Footer, Buttons, Links Mobile Navigation, Off-Canvas Benutzerfreundlichkeit, Benutzererfahrung.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
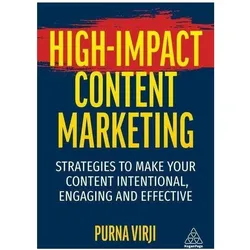
High-Impact Content Marketing: Strategies to Make Your Content Intentional, Engaging and Effective, Fachbücher von Purna VirjiSteigern Sie das Engagement, die Markenreichweite und die Konversionsraten, indem Sie eine optimierte und inklusive Content-Marketing-Strategie umsetzen, die erfolgreich aus der Masse heraussticht.35,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Samsung MagicINFO Hosting Remote ManagementLizenz bietet zentrale Fernverwaltung für Samsung Digital Signage und ermöglicht die Fernüberwachung von Geräten mit 24/7 NOC-Bundling. Samsung MagicINFO Hosting Remote Management ist eine Netzwerksoftware-Fernverwaltungslizenz, die Vor-Ort-Besuche und Serviceeinsätze eliminieren soll, indem sie zentralen Remote-Service und Monitoring bereitstellt, mit Plattform-Synchronisierung mit Ihrem Unternehmens-CRM für einen vollständigen Überblick über Hardware und Bildschirminhalte. Produkttyp: Lizenz Kategorie: Netzwerksoftware - System- und Fernadministration Bundling: 24/7 NOC Lizenzierung: 1 Lizenz Zentraler Remote-Service zur Geräteüberwachung Synchronisiert mit dem Unternehmens-CRM für Hardware- und Inhaltsübersicht Unterstützt effiziente Abläufe, indem Signage-Hardware und angezeigte Inhalte von einer zentralen Lösung aus sichtbar und verwaltbar bleiben.221,22 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Webdesign, Fachbücher von Martin Hahn150 Millisekunden – das ist die durchschnittliche Zeit, die Sie haben, um einen Benutzer davon zu überzeugen, dass der Besuch Ihrer Website lohnenswert ist. Dieses Buch vermittelt Ihnen die Designprinzipien, um diese Herausforderung zu meistern! Es führt Sie über 694 Seiten und behandelt alle wichtigen Fragen zur Erstellung einer modernen und ansprechenden Website. Sie erfahren, worauf Sie bei der Auswahl von Schriftarten, der Verwendung von Farben und der Integration verschiedener Medien, beim Entwerfen von Layouts und Navigationsmenüs sowie beim Verständnis der Aspekte, die im Konzeptionsprozess berücksichtigt werden müssen, achten sollten. Sie erhalten konkrete Tipps, wie Sie effektiv mit Designraster arbeiten, verschiedene Website-Elemente koordinieren und jeder Website mit den richtigen Akzenten einen einzigartigen Charakter verleihen können. Martin Hahn zeigt Ihnen auch, welche technischen Aspekte Sie in Ihrem Design berücksichtigen sollten und wie Sie ästhetische Anforderungen mit der Benutzerfreundlichkeit in Einklang bringen. Denn nicht alles, was gut aussieht, ist im Web umsetzbar. Das Buch behandelt ausserdem Informationsarchitektur, Barrierefreiheit und responsives Webdesign. Selbstverständlich werden HTML5 und CSS3 verwendet. Grundkenntnisse in HTML und CSS sind erforderlich. Dies ist ein Buch für alle, die schon immer wussten, dass Technologie allein nicht alles ist. Inhalt: Konzeption und Planung Ideenfindung Website-Konzeption Projektmanagement, Briefing Moodboards, Wireframes, interaktive Prototypen Prinzipien guten Designs Designprinzipien Farbenlehre und Farbwirkung Farben im Web, Retina-Displays Proportionen, Weissraum Typografie und Web-Schriften Grafiken, Bilder, Icons Webdesign-Stile, Web-Trends Layout und Raster Informationsarchitektur CSS-Layout und Rastersysteme Positionierung und Gewichtung Goldener Schnitt, Above the Fold Navigation und Interaktion Haupt-, Unter-, Meta-Navigation Header, Footer, Buttons, Links Mobile Navigation, Off-Canvas Benutzerfreundlichkeit, Benutzererfahrung.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SENCOR SEO 2800BKMini-Backofen - Elektro, Leistungsaufnahme: 3200 W, Volumen: 28 l, einstellbare Temperatur von 90 bis 230 °C, Oberhitze und Unterhitze, Kochfeld: Gusseisen, 2 Platten, Thermostat, Lichtanzeige, Ventilator und Drehspieß, mechanisch Steuerung per Drehrolle, Inhalt des Pakets: Grillgitter, Grillrost und Blech, Farbe: schwarz, Abmessungen: 33,5 × 48,5 × 39,3 cm (H×B×T) Elektrischer Backofen mit KochplattenSencor SEO 2800BKDer ideale Multifunktionshelfer für kleine KüchenMit dem elektrischen Sencor SEO 2800BK Backofen mit Kochplatten können Sie dank der Gesamtleistun129,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
SENCOR SEO 3580BKMini-Backofen - Heißluft und Elektro, Leistungsaufnahme: 3200 W, Volumen: 35 l, einstellbare Temperatur von 90 bis 230 °C, Oberhitze und echte Heißluft, Kochfeld: Glaskeramik, 2 Platten, Thermostat, Lichtanzeige, Füße rutschfest, Ventilator und Drehspieß, mechanisch Steuerung per Drehrolle, Inhalt des Pakets: Grillgitter, Grillrost, Blech und Griff, Farbe: schwarz, Abmessungen: 33,2 × 51 × 40 cm (H×B×T) MinibackofenSENCOR SEO 3580BKAlles, was Sie zum Kochen brauchen, in einem GerätDer Elektrobackofen Sencor SEO 3580BK vereint Backofen und Glaskeramikkochfelder in einem Gerät mit einer Gesamtleistung142,49 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.